Biaya Admin dalam Islam: Kapan Halal, Kapan Jadi Riba?
- account_circle redaktur
- calendar_month Sabtu, 17 Okt 2026
- visibility 45
- comment 0 komentar
- print Cetak
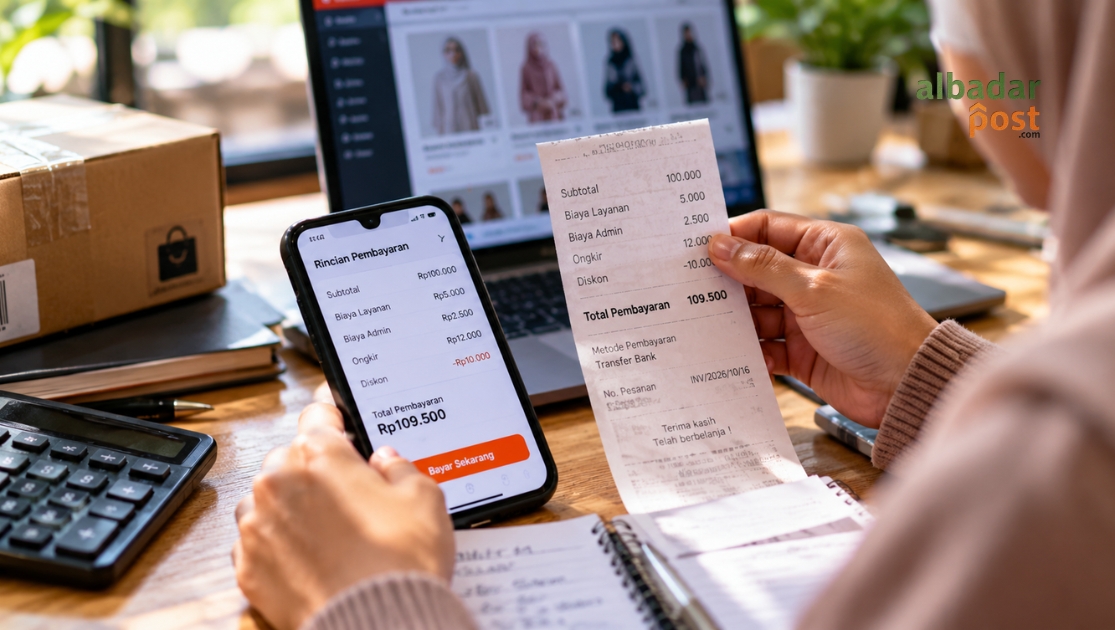
Ilustrasi biaya admin dalam Islam, biaya layanan marketplace, dan rincian pembayaran transaksi online.
info Atur ukuran teks artikel ini untuk mendapatkan pengalaman membaca terbaik.
AlbadarPost.com, HIKMAH — Biaya administrasi kerap muncul saat konsumen berbelanja daring, penjual menerima pesanan, atau seseorang mengajukan pinjaman. Namun, apakah biaya admin dalam Islam selalu halal? Jawabannya bergantung pada akad, jasa yang diberikan, serta alasan di balik pungutan tersebut. Biaya layanan yang sah tidak otomatis menjadi riba, tetapi tambahan atas utang juga tidak serta-merta dibenarkan hanya karena diberi nama biaya administrasi.
Persoalan ini penting bagi konsumen dan pelaku UMKM. Sebab, satu istilah dapat merujuk pada transaksi yang berbeda. Karena itu, memahami dasar pungutan menjadi langkah awal sebelum menilai apakah suatu biaya sesuai dengan prinsip syariah.
Biaya Admin dalam Islam: Periksa Akad dan Jasa
Dalam fikih muamalah, nama biaya bukan satu-satunya penentu hukum. Istilah administrasi, layanan, komisi, atau penanganan perlu diperiksa berdasarkan fungsi sebenarnya.
Biaya atas jasa yang nyata berbeda dari tambahan yang disyaratkan atas pinjaman. Misalnya, penjual membayar marketplace untuk fasilitas penjualan atau pemrosesan transaksi sesuai perjanjian. Penilaian terhadap biaya tersebut perlu mempertimbangkan jenis layanan, kejelasan tarif, akad, dan ketentuan yang berlaku.
Sebaliknya, seseorang meminjamkan uang Rp1 juta dengan syarat penerima harus mengembalikan Rp1,1 juta semata-mata karena pinjaman itu. Tambahan yang disyaratkan atas utang seperti ini menimbulkan persoalan riba. Mengganti namanya menjadi biaya administrasi tidak otomatis mengubah hakikat transaksi.
Allah berfirman dalam QS. Al-Baqarah ayat 275:
وَأَحَلَّ اللَّهُ الْبَيْعَ وَحَرَّمَ الرِّبَا
“Allah telah menghalalkan jual beli dan mengharamkan riba.”
Ayat tersebut menegaskan perbedaan antara jual beli dan riba. Oleh sebab itu, penilaian transaksi harus berangkat dari substansi akad, bukan sekadar istilah yang tercantum pada tagihan.
Biaya Layanan Marketplace, Apakah Termasuk Riba?
Bagi penjual online, biaya layanan marketplace dapat mengurangi hasil penjualan. Meski demikian, potongan tersebut tidak otomatis termasuk riba karena jual beli dan pinjaman memiliki karakter akad yang berbeda.
Perhatikan contoh sederhana. Seorang penjual memperoleh omzet Rp100.000 dari satu pesanan. Marketplace mengenakan biaya layanan Rp5.000 sesuai ketentuan yang disepakati. Jika pungutan itu merupakan imbalan atas layanan yang nyata, transparan, dan sesuai akad yang dibenarkan syariat, biaya tersebut tidak otomatis menjadi riba hanya karena mengurangi pendapatan penjual.
Namun, penjual tetap perlu memeriksa beberapa hal:
- Dasar pungutan: layanan apa yang diberikan sebagai imbalan?
- Kejelasan tarif: apakah nominal atau persentasenya tercantum secara transparan?
- Persetujuan akad: apakah penjual memahami ketentuan sebelum bertransaksi?
- Kesesuaian pelaksanaan: apakah biaya sesuai dengan layanan dan perjanjian?
Selain itu, biaya iklan, komisi afiliasi, biaya pembayaran, dan biaya layanan platform dapat memiliki karakter akad yang berbeda. Karena itu, jangan menyatukan semuanya dalam satu kesimpulan hukum.
Biaya Administrasi Pinjaman: Di Mana Batasnya?
Persoalan berbeda muncul ketika biaya admin menyertai pinjaman uang. Dalam kondisi tertentu, biaya layanan pinjaman dapat dibolehkan apabila benar-benar berkaitan dengan pengeluaran aktual untuk layanan tersebut dan tidak menjadi sarana mengambil keuntungan dari pinjaman.
Majma‘ al-Fiqh al-Islami Internasional, melalui Resolusi No. 13 (1/3), menetapkan prinsip bahwa biaya layanan pinjaman harus berada dalam batas biaya aktual. Pungutan yang melampaui biaya layanan aktual dipandang sebagai riba. Pembaca dapat menelaah rujukan tersebut melalui situs resmi International Islamic Fiqh Academy.
Prinsip ini perlu diterapkan secara cermat. Biaya yang hanya diberi label administrasi belum tentu mencerminkan pengeluaran nyata. Sebaliknya, penilaian tidak cukup hanya dengan melihat apakah tarifnya tetap atau berbentuk persentase. Dasar perhitungan, biaya yang benar-benar timbul, dan ketentuan akad juga perlu diperiksa.
Misalnya, lembaga mengenakan biaya untuk proses dokumentasi pinjaman. Penilaiannya harus melihat layanan yang dilakukan dan biaya aktual yang relevan. Hal ini berbeda dari pemberi pinjaman yang memperoleh tambahan semata-mata karena meminjamkan uang.
Dengan demikian, konsumen sebaiknya meminta rincian biaya, dasar perhitungan, dan penjelasan akad sebelum menyetujui pinjaman.
Denda Keterlambatan dalam Islam: Jangan Disamakan dengan Biaya Jasa
Denda keterlambatan membutuhkan perhatian khusus, terutama ketika pungutan menambah kewajiban pembayaran utang. Dalam fikih, tambahan yang disyaratkan atas utang karena keterlambatan pembayaran dapat masuk dalam persoalan riba.
Allah berfirman dalam QS. Al-Baqarah ayat 280:
وَإِنْ كَانَ ذُو عُسْرَةٍ فَنَظِرَةٌ إِلَىٰ مَيْسَرَةٍ
“Jika dia (orang yang berutang itu) dalam kesulitan, berilah tenggang waktu sampai dia memperoleh kelapangan.”
Ayat ini mengajarkan pentingnya memberi kelonggaran kepada debitur yang benar-benar mengalami kesulitan. Karena itu, penagihan perlu mempertimbangkan keadaan orang yang belum mampu membayar, bukan semata-mata mengejar tambahan pembayaran.
Meski demikian, pembahasan denda pada produk keuangan syariah memerlukan pemeriksaan lebih lanjut. Sebagian produk memiliki ketentuan khusus mengenai jenis sanksi, pihak yang menerima dana, dan penggunaannya. Oleh sebab itu, jangan menyamakan semua mekanisme denda tanpa memeriksa akad, fatwa yang relevan, serta aturan yang berlaku.
Empat Langkah Memeriksa Biaya Sebelum Membayar
Konsumen dan pelaku UMKM dapat melakukan empat pemeriksaan sederhana sebelum menerima pungutan.
Pertama, identifikasi akadnya. Pastikan apakah transaksi berupa jual beli, sewa jasa, pembayaran, atau pinjaman. Jenis akad menentukan kaidah fikih yang relevan.
Kedua, periksa dasar biaya. Cari tahu layanan yang diberikan, rincian tarif, dan pihak yang menerima pembayaran. Jangan berhenti pada nama yang tercantum di aplikasi.
Ketiga, periksa alasan penambahan. Biaya atas jasa berbeda dari tambahan yang muncul semata-mata karena jumlah pinjaman atau keterlambatan pembayaran utang.
Keempat, cari rujukan yang tepat. Jika akadnya rumit, periksa fatwa yang relevan atau mintalah penjelasan ahli fikih muamalah. Jangan menetapkan hukum hanya berdasarkan potongan informasi di media sosial.
Nama Biaya Tidak Menentukan Hukumnya
Biaya admin dalam Islam tidak bisa dinilai hanya dari nominal atau nama yang digunakan. Biaya jasa, biaya layanan marketplace, biaya administrasi pinjaman, dan denda keterlambatan memiliki persoalan fikih yang berbeda.
Bagi konsumen, memahami akad membantu mencegah keputusan yang keliru. Sementara itu, pelaku UMKM dapat menggunakan pemahaman tersebut untuk memeriksa potongan transaksi dan menghitung keuntungan secara lebih akurat.
Dalam muamalah, yang perlu diperiksa bukan sekadar berapa uang dipotong, melainkan mengapa uang itu dipungut. Sebab, mengganti nama biaya tidak mengubah hakikat transaksi. (Red)
- Penulis: redaktur