Fatwa Kripto MUI: Mengapa Aset dan Bisnis Token Diperiksa?
- account_circle redaktur
- calendar_month Kamis, 19 November 2026 | 9 Jumadilakhir 1448 H | 16:11:12 WIB
- visibility 59
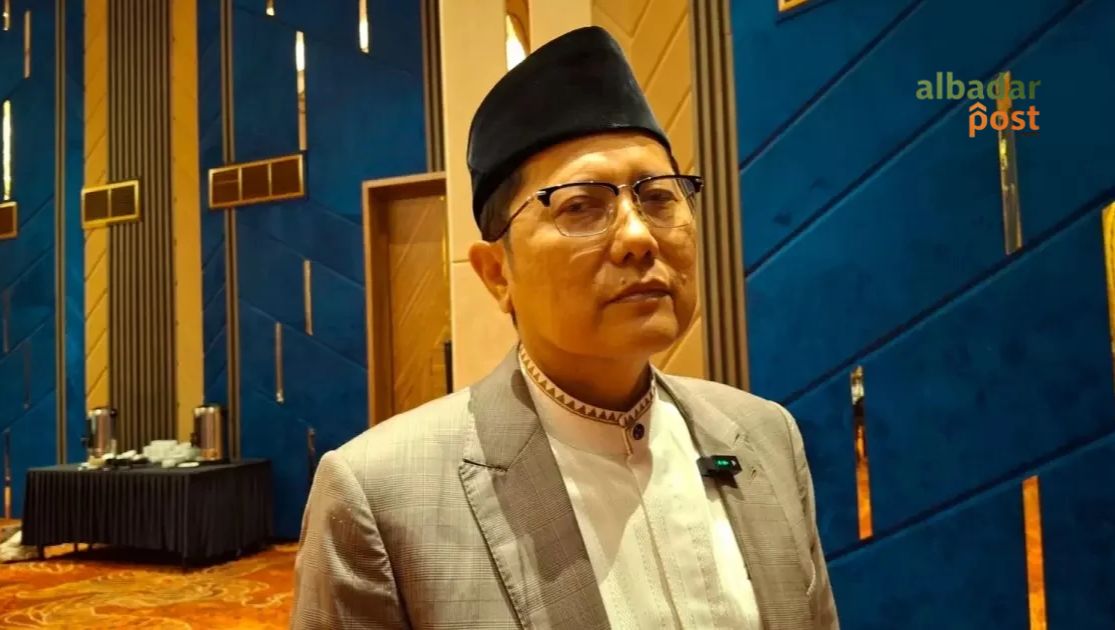
Ketua DSN MUI, KH Cholil Nafis. (Dok: Sadam/MUI Digital).
info Atur ukuran teks artikel ini untuk mendapatkan pengalaman membaca terbaik.
albadarpost.com, BERITA NASIONAL – Fatwa kripto MUI belum memasuki tahap penerbitan. Dewan Syariah Nasional Majelis Ulama Indonesia (DSN MUI) masih mendalami karakter aset digital, mulai dari keberadaan underlying asset atau aset dasar, mekanisme perdagangan, hingga kegiatan bisnis di balik token. Kajian ini penting karena hukum kripto dalam Islam tidak cukup dinilai dari teknologi blockchain. Objek transaksi, manfaat, dan praktik bisnisnya juga perlu diperiksa.
Perbedaan karakter aset menjadi salah satu persoalan utama. Ada kripto yang lahir melalui aktivitas penambangan digital tanpa aset dasar. Namun, ada pula token yang merepresentasikan hak atas aset atau usaha tertentu. Karena itu, penilaian syariah membutuhkan pemeriksaan yang lebih terperinci.
Pada Rabu, 18 November 2026, DSN MUI bersama Lembaga Penjamin Simpanan (LPS) menggelar Focus Group Discussion (FGD) Kripto Syariah di Jakarta Timur. Forum selama dua hari tersebut melibatkan regulator, akademisi, asosiasi, dan praktisi industri.
Mengapa DSN MUI Memeriksa Aset di Balik Kripto?
Salah satu fokus kajian ialah underlying asset, yakni aset dasar yang menjadi penopang atau objek yang direpresentasikan oleh suatu instrumen digital.
Tidak semua kripto memiliki karakter yang sama. Sebagian lahir melalui proses mining dan tidak mempunyai aset dasar tertentu. Sementara itu, sebagian token dapat terhubung dengan aset atau kegiatan usaha yang memiliki nilai ekonomi.
Perbedaan tersebut memengaruhi cara masyarakat memahami objek transaksi. Selain itu, DSN MUI juga menelaah jalur perdagangan aset digital, baik melalui jaringan blockchain maupun pasar sekunder.
Artinya, pemeriksaan tidak berhenti pada pertanyaan apakah sebuah token menggunakan teknologi blockchain. Model penerbitan, objek yang mendasari, dan mekanisme jual belinya juga menjadi bagian dari persoalan.
Tokenisasi Aset Tidak Otomatis Menjamin Kehalalan
Perkembangan lain yang mendapat perhatian ialah tokenisasi. Secara sederhana, tokenisasi merupakan proses merepresentasikan hak atas aset atau usaha dalam bentuk token digital yang tercatat di jaringan blockchain.
Sebagai contoh, sebuah gedung, kebun, atau perusahaan dapat direpresentasikan melalui sejumlah token. Masyarakat kemudian berpeluang membeli token dengan nominal lebih kecil dibandingkan membeli keseluruhan aset.
Namun, calon pembeli perlu memahami hak yang melekat pada token tersebut. Apakah token benar-benar merepresentasikan kepemilikan? Apakah pemegangnya memiliki hak atas keuntungan? Bagaimana mekanisme pengalihan hak dan pembagian hasil usaha?
Jawabannya bergantung pada struktur penerbitan dan perjanjian yang mendasarinya. Karena itu, tidak semua token otomatis memberikan kepemilikan langsung atau hak atas keuntungan dengan mekanisme yang sama.
Aspek bisnis juga tidak kalah penting. Jika token merepresentasikan suatu perusahaan, kegiatan usaha perusahaan tersebut perlu diperiksa. Teknologi digital tidak otomatis menjadikan bisnis di belakangnya sesuai prinsip syariah.
RWA dan Tokenisasi Sukuk Negara Valas Ikut Dikaji
DSN MUI sebelumnya telah mengidentifikasi dua kategori aset digital yang berpotensi memenuhi prinsip syariah. Keduanya ialah tokenisasi aset nyata atau real world asset (RWA) dan tokenisasi instrumen keuangan syariah.
Dalam penjelasan yang disampaikan pada Oktober 2026, RWA merujuk pada aset digital yang didukung aset fisik nyata, memiliki nilai ekonomis, dan kegiatan usahanya tidak bertentangan dengan prinsip syariah. Contohnya mencakup emas serta gedung komersial yang disewakan dengan kegiatan operasional yang sesuai ketentuan syariah.
Kategori kedua ialah tokenisasi instrumen keuangan yang telah berlandaskan prinsip syariah. Salah satu contoh potensial yang sedang dikoordinasikan Otoritas Jasa Keuangan (OJK) bersama Kementerian Keuangan melalui Direktorat Jenderal Pengelolaan Pembiayaan dan Risiko (DJPPR) ialah tokenisasi Sukuk Negara Valas.
Melalui tokenisasi, instrumen dengan nilai nominal besar berpotensi dipecah menjadi unit digital yang lebih kecil. Dengan demikian, akses masyarakat terhadap instrumen tersebut dapat menjadi lebih luas.
Meski begitu, potensi tokenisasi bukan berarti produk tersebut sudah resmi tersedia atau otomatis memperoleh pengesahan syariah. Kesiapan infrastruktur perdagangan, perlindungan kepemilikan, dan mekanisme penyelesaian transaksi tetap menjadi bagian penting dari pembahasan.
Apa Ketentuan MUI tentang Kripto Sejak 2021?
Sebelum kajian terbaru berlangsung, Ijtima Ulama Komisi Fatwa MUI se-Indonesia VII pada 2021 telah menetapkan tiga ketentuan hukum terkait kripto.
Pertama, penggunaan kripto sebagai mata uang hukumnya haram.
Kedua, kripto sebagai komoditas atau aset digital tidak sah diperjualbelikan apabila mengandung unsur gharar (ketidakjelasan), dharar (bahaya atau kerugian), dan qimar (perjudian), serta tidak memenuhi syarat sil’ah, yakni barang yang sah diperjualbelikan.
Ketiga, kripto sebagai komoditas atau aset dapat diperjualbelikan apabila memenuhi syarat sil’ah, memiliki underlying asset, dan mempunyai manfaat yang jelas.
Dengan demikian, keputusan MUI tidak tepat jika diringkas menjadi pernyataan bahwa seluruh kripto haram tanpa melihat karakter dan persyaratannya. Sebaliknya, ketentuan tersebut juga tidak dapat dimaknai sebagai izin umum untuk memperjualbelikan semua jenis token.
Baca juga: Bitcoin Halal atau Haram? Ini Putusan Muktamar NU ke-35
Artikel tersebut membahas perspektif Muktamar NU mengenai Bitcoin. Pembahasannya dapat menjadi perbandingan untuk memahami perbedaan pendekatan fikih, tetapi bukan merupakan keputusan atau fatwa MUI.
Mengapa Fatwa Kripto Baru Belum Bisa Dianggap Terbit?
Kajian terbaru DSN MUI bertujuan menerjemahkan garis besar keputusan 2021 menjadi pedoman teknis yang lebih terperinci. Masyarakat membutuhkan penjelasan mengenai praktik transaksi, karakter aset, dan model bisnis yang dapat dinilai berdasarkan prinsip syariah.
Dalam forum tersebut, DSN MUI melibatkan Bank Indonesia, OJK, LPS, akademisi, asosiasi, serta praktisi industri kripto. Pelibatan berbagai pihak membantu pemetaan persoalan dari sisi teknologi, pasar, regulasi, dan syariah.
Ketua Badan Pengurus DSN MUI KH M Cholil Nafis menekankan pentingnya memahami persoalan sebelum merumuskan ketetapan hukum. Prinsip tersebut dikenal melalui ungkapan fahmus su’al nishful jawab, yang berarti memahami persoalan secara tepat merupakan separuh dari jawaban.
Karena itu, masyarakat perlu membedakan keputusan Ijtima Ulama 2021 dari fatwa teknis yang sedang disusun. Dua berita resmi MUI pada 18 November 2026 menjelaskan proses pendalaman tersebut, bukan pengumuman bahwa fatwa baru telah resmi diterbitkan.
Investor Perlu Memeriksa Lebih dari Nama Token
Bagi masyarakat yang tertarik pada aset kripto, perkembangan ini menjadi pengingat agar tidak mengambil keputusan hanya berdasarkan popularitas atau kenaikan harga token.
Calon pengguna perlu memahami aset yang mendasari, kegiatan usaha penerbit, hak yang melekat pada token, serta mekanisme transaksinya. Selain itu, risiko perubahan harga dan keamanan aset digital tetap perlu diperhitungkan.
Pada akhirnya, pembahasan kripto tidak berhenti pada pertanyaan halal atau haram. Ada objek transaksi, akad, manfaat, kepemilikan, dan kegiatan bisnis yang harus diperiksa secara cermat.
Teknologi boleh mengubah bentuk harta, tetapi tidak boleh mengaburkan asal nilai, kejelasan hak, dan cara keuntungan diperoleh. (Red)
- Penulis: redaktur