Pemberi Utang Minta Tambahan, Kapan Termasuk Riba?
- account_circle redaktur
- calendar_month Selasa, 17 November 2026 | 7 Jumadilakhir 1448 H | 06:11:15 WIB
- visibility 84
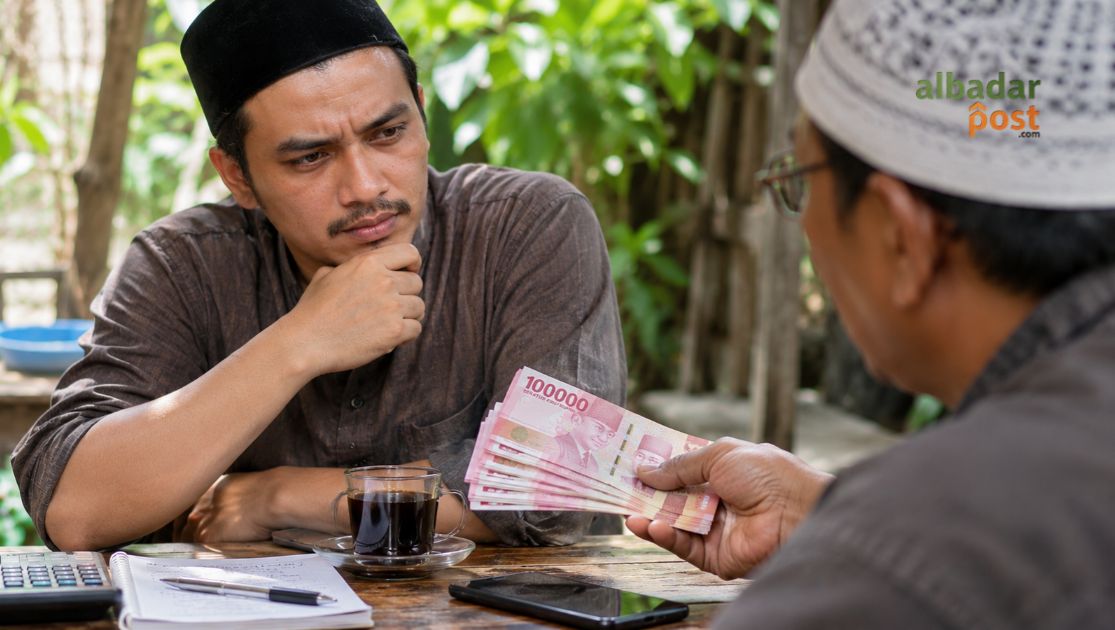
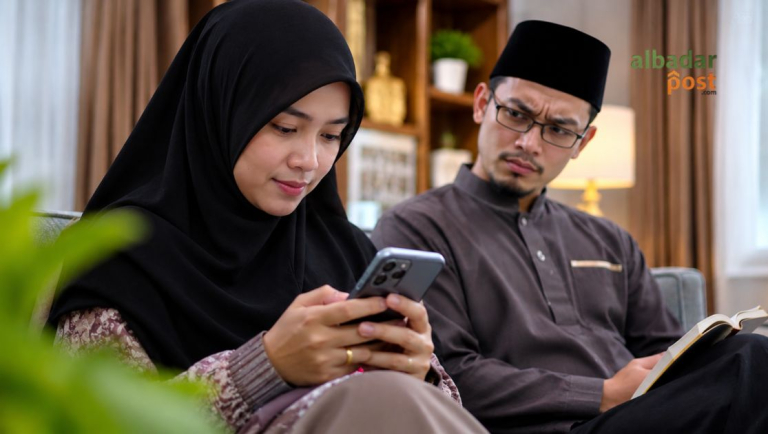
Ilustrasi pemberi pinjaman dan peminjam membahas pengembalian uang serta tambahan pembayaran dalam transaksi utang piutang.
info Atur ukuran teks artikel ini untuk mendapatkan pengalaman membaca terbaik.
albadarpost.com, HIKMAH – Meminjamkan uang kepada orang lain merupakan salah satu bentuk kepedulian sosial. Namun, bagaimana jika pemberi utang meminta uang kembali lebih banyak daripada jumlah yang dipinjam? Persoalan keuntungan pinjaman atau tambahan pembayaran utang ini perlu dilihat berdasarkan akadnya. Dalam fikih muamalah, tambahan yang disyaratkan dalam pinjaman berbeda hukumnya dengan pemberian sukarela ketika peminjam melunasi utangnya.
Perbedaan tersebut penting agar masyarakat tidak mencampuradukkan riba, hadiah, biaya layanan, dan keuntungan perdagangan. Islam melarang riba, tetapi juga mengajarkan peminjam agar memenuhi kewajibannya dengan cara yang baik.
Tambahan yang Disyaratkan dalam Pinjaman Termasuk Riba
Dalam fikih Islam, pinjaman yang bertujuan memberikan bantuan dikenal dengan istilah qardh. Melalui akad ini, pemberi pinjaman menyerahkan sejumlah uang atau barang kepada peminjam. Selanjutnya, peminjam wajib mengembalikan barang sejenis atau nilai yang setara.
Masalah muncul ketika pemberi pinjaman menetapkan keuntungan sebagai syarat. Misalnya, seseorang meminjamkan uang Rp1 juta dengan ketentuan peminjam harus mengembalikan Rp1,2 juta sebulan kemudian.
Tambahan Rp200 ribu tersebut bukan sekadar pemberian sukarela. Pemberi pinjaman telah menjadikannya sebagai imbalan atas pinjaman. Dalam prinsip fikih muamalah, tambahan yang disyaratkan untuk pemberi pinjaman dalam akad qardh termasuk riba.
Allah SWT berfirman:
وَأَحَلَّ اللَّهُ الْبَيْعَ وَحَرَّمَ الرِّبَا
“Padahal Allah telah menghalalkan jual beli dan mengharamkan riba.” (QS. Al-Baqarah: 275).
Ayat ini menegaskan bahwa keuntungan perdagangan tidak sama dengan tambahan yang muncul karena pinjaman. Karena itu, seseorang tidak dapat menyamakan margin jual beli dengan keuntungan yang disyaratkan atas utang.
Tidak Tertulis Bukan Berarti Bebas dari Riba
Ketentuan tambahan tidak selalu muncul dalam perjanjian tertulis. Ada pula praktik yang berkembang menjadi kebiasaan antara pemberi dan penerima pinjaman.
AAOIFI melalui Shari’ah Standard No. 19 tentang Loan (Qard), khususnya ketentuan 4/1, menjelaskan bahwa tambahan bagi pemberi pinjaman termasuk riba apabila disyaratkan dalam akad, baik berupa peningkatan jumlah, kualitas, benda, maupun manfaat. Larangan tersebut juga mencakup tambahan yang muncul melalui kebiasaan, meskipun para pihak tidak menuliskannya.
Artinya, pemberi pinjaman tidak dapat menghindari larangan dengan sekadar menghilangkan klausul bunga dari perjanjian. Jika kedua pihak memahami bahwa peminjam harus memberikan hadiah atau keuntungan tertentu sebagai konsekuensi memperoleh pinjaman, praktik tersebut tetap perlu dinilai sebagai manfaat yang disyaratkan.
Bagaimana Hukum Hadiah Saat Melunasi Utang?
Tidak semua pembayaran yang melebihi pokok pinjaman otomatis termasuk riba. Rasulullah SAW pernah meminjam seekor unta muda. Ketika tiba waktu pengembalian, beliau memerintahkan agar pinjaman itu dibayar dengan unta yang lebih baik.
Dalam riwayat Abu Rafi’ RA, Rasulullah SAW bersabda:
فَإِنَّ خِيَارَ النَّاسِ أَحْسَنُهُمْ قَضَاءً
“Sesungguhnya orang terbaik di antara kalian adalah yang paling baik dalam membayar utang.” (HR. Muslim No. 1600a).
Riwayat tersebut menjadi dasar pembahasan tentang kebolehan peminjam memberikan pengembalian yang lebih baik sebagai bentuk kebaikan. Namun, pemberian itu tidak boleh menjadi syarat atau tuntutan sejak awal pinjaman.
AAOIFI Standard No. 19 ketentuan 5/1 dan 5/2 juga membahas perbedaan manfaat yang diberikan selama masa pinjaman dengan tambahan ketika pelunasan. Standar tersebut melarang peminjam memberikan manfaat kepada pemberi pinjaman selama masa qardh karena pinjaman itu, kecuali jika pemberian tersebut memang sudah menjadi kebiasaan di antara mereka sebelum akad. Sementara itu, tambahan ketika pelunasan dapat dibolehkan apabila tidak disyaratkan dan tidak menjadi manfaat yang dituntut berdasarkan kebiasaan.
Dengan demikian, hadiah sukarela saat pelunasan berbeda dari hadiah yang sebenarnya menjadi harga tidak tertulis untuk memperoleh pinjaman.
Biaya Administrasi Boleh, tetapi Bukan Keuntungan Terselubung
Persoalan lain muncul ketika pemberi pinjaman mengenakan biaya administrasi. Apakah biaya tersebut termasuk keuntungan pinjaman?
AAOIFI Standard No. 19 ketentuan 9/1 membolehkan lembaga pemberi pinjaman mengenakan biaya atas layanan yang benar-benar diberikan, sebatas pengeluaran langsung yang nyata. Standar itu juga melarang pungutan melebihi biaya layanan tersebut. Bahkan, ketentuan 9/2 tidak memasukkan biaya tidak langsung, seperti gaji pegawai, sewa tempat, dan biaya umum pengelolaan, sebagai biaya aktual untuk tujuan tersebut.
Karena itu, label biaya administrasi tidak otomatis membuat pungutan menjadi halal. Jika pemberi pinjaman menetapkan biaya melebihi pengeluaran langsung untuk memperoleh keuntungan dari akad pinjaman, substansinya perlu diperiksa.
Pembaca dapat memahami persoalan ini lebih jauh melalui artikel Biaya Admin dalam Islam: Kapan Halal, Kapan Jadi Riba?.
Keuntungan Jual Beli Berbeda dari Keuntungan Pinjaman
Islam tidak melarang seseorang memperoleh keuntungan melalui perdagangan yang sah. Penjual dapat menentukan margin keuntungan selama memenuhi ketentuan jual beli, termasuk kejelasan barang, harga, kepemilikan, dan kesepakatan para pihak.
Sebaliknya, pinjaman qardh bukan akad untuk menghasilkan keuntungan bagi pemberi pinjaman. Karena itu, pemberi pinjaman tidak boleh menyisipkan jual beli, jasa, atau manfaat lain sebagai syarat yang memberikan keuntungan dari pinjaman.
AAOIFI Standard No. 19 ketentuan 7 juga melarang mensyaratkan akad jual beli, sewa, atau akad pertukaran lainnya di dalam akad qardh. Ketentuan ini membantu mencegah penggunaan akad lain sebagai cara untuk menyamarkan keuntungan pinjaman.
Untuk memahami perbedaan kedua transaksi tersebut, pembaca dapat melanjutkan ke artikel Contoh Riba dalam Jual Beli dan Utang yang Sering Tak Disadari dan Riba Adalah Apa? Ini Bedanya dengan Jual Beli.
Pinjaman Seharusnya Menjadi Pertolongan, Bukan Sumber Riba
Larangan mengambil keuntungan dari akad pinjaman bukan berarti Islam mengabaikan hak pemberi utang. Peminjam tetap wajib mengembalikan kewajibannya sesuai kesepakatan. Namun, pemberi pinjaman juga perlu memperhatikan keadaan orang yang benar-benar mengalami kesulitan.
Allah SWT berfirman:
“Dan jika (orang berutang itu) dalam kesulitan, maka berilah tenggang waktu sampai dia memperoleh kelapangan. Dan jika kamu menyedekahkan (sebagian atau seluruh utang), itu lebih baik bagimu, jika kamu mengetahui.” (QS. Al-Baqarah: 280).
Ayat tersebut mengajarkan keseimbangan antara hak pemberi utang dan keadaan peminjam. Pemberi pinjaman berhak menagih pokok utangnya, tetapi tidak boleh menjadikan kesulitan orang lain sebagai kesempatan memperoleh tambahan yang dilarang syariat.
Pada akhirnya, ukuran kebaikan pinjaman bukan seberapa besar uang yang kembali, melainkan seberapa bersih akad yang dijalankan. Sebab, ketika pertolongan berubah menjadi syarat untuk mengambil keuntungan dari kebutuhan orang lain, di situlah batas antara membantu dan melakukan riba harus ditegakkan. (Red)
- Penulis: redaktur