Telat Bayar Paylater, Dendanya Riba atau Bukan?
- account_circle redaktur
- calendar_month Jumat, 2 Okt 2026
- visibility 87
- comment 0 komentar
- print Cetak

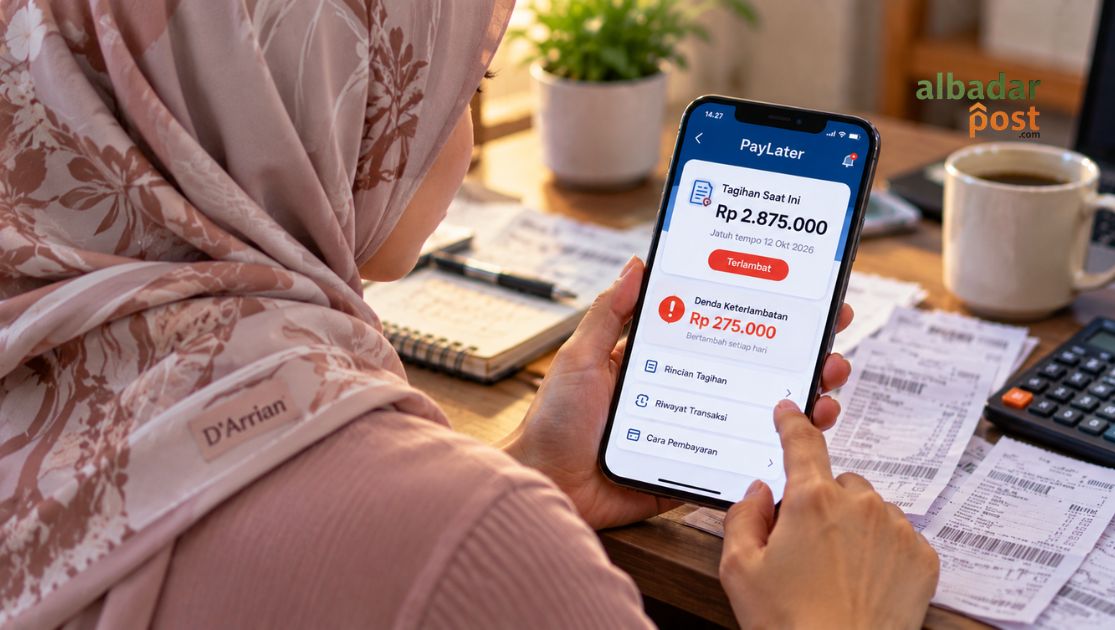
Ilustrasi pengguna paylater memeriksa tagihan dan denda keterlambatan.
info Atur ukuran teks artikel ini untuk mendapatkan pengalaman membaca terbaik.
albadarpost.com, PERSPEKTIF – Denda paylater menjadi persoalan yang semakin relevan ketika kemudahan membeli sekarang dan membayar kemudian bertemu dengan kewajiban melunasi tagihan tepat waktu. Pertanyaan paylater halal haram pun tidak cukup dijawab hanya dengan melihat ada atau tidaknya denda. Dalam fiqih muamalat, akad, sumber tambahan pembayaran, alasan pengenaan, serta mekanisme transaksinya ikut menentukan persoalan hukum.
Masalahnya terlihat sederhana di layar ponsel, tetapi tidak sesederhana itu dalam hukum muamalah.
Seseorang membeli barang hari ini. Pembayarannya dilakukan kemudian. Ketika jatuh tempo terlewati, muncul tambahan biaya. Dari sinilah pertanyaan muncul: apakah tambahan tersebut merupakan biaya yang dibenarkan, kompensasi, sanksi, atau tambahan atas utang karena faktor waktu?
Titik itulah yang membuat denda paylater perlu dibahas lebih hati-hati.
Jangan Berhenti pada Istilah “Denda”
Dalam fiqih muamalat, sebuah biaya tidak otomatis menjadi riba hanya karena disebut denda. Sebaliknya, mengganti nama “bunga” menjadi “biaya” juga tidak otomatis membuat suatu transaksi sesuai syariah.
Yang perlu diperiksa adalah substansinya.
Jika seseorang mempunyai kewajiban utang tertentu, kemudian jumlah kewajibannya bertambah semata-mata karena keterlambatan pembayaran, persoalan riba menjadi penting untuk dikaji. Al-Qur’an secara tegas membedakan jual beli dan riba.
Allah SWT berfirman dalam Surah Al-Baqarah ayat 275:
وَأَحَلَّ اللَّهُ الْبَيْعَ وَحَرَّمَ الرِّبَا
“Allah telah menghalalkan jual beli dan mengharamkan riba.”
Karena itu, pertanyaan pentingnya bukan sekadar, “Berapa besar dendanya?”
Pertanyaan yang lebih mendasar adalah:
“Mengapa tambahan itu muncul, berdasarkan akad apa, dan untuk tujuan apa?”
Dari sini, pembahasan paylater menjadi lebih objektif.
Paylater Tidak Bisa Dipukul Rata
Istilah paylater pada dasarnya menggambarkan layanan pembayaran atau pembiayaan, bukan satu akad fiqih yang seragam.
Ada produk yang menggunakan skema konvensional. Ada pula produk pembiayaan yang dirancang berdasarkan prinsip syariah. Karena itu, status hukum tidak tepat ditentukan hanya dari nama layanan.
Otoritas Jasa Keuangan menerbitkan PADK Nomor 2 Tahun 2026 mengenai penyelenggaraan Buy Now Pay Later atau BNPL bagi perusahaan pembiayaan dan perusahaan pembiayaan syariah. Ketentuan tersebut antara lain berkaitan dengan penyelenggaraan layanan, perlindungan konsumen, penagihan, keterbukaan informasi, dan aspek kehati-hatian.
Bagi konsumen, hal tersebut berarti satu hal penting: baca akad dan rincian biaya sebelum menggunakan layanan.
Apakah terdapat bunga?
Apakah ada biaya layanan?
Bagaimana denda keterlambatan dihitung?
Kapan denda mulai dikenakan?
Siapa yang menerima dana tersebut?
Apakah produk tersebut menggunakan mekanisme syariah atau konvensional?
Pertanyaan-pertanyaan itu jauh lebih penting daripada sekadar mencari label “halal” atau “haram”.
Ketika Telat Bayar Menjadi Masalah
Islam tidak membenarkan seseorang yang mampu membayar tetapi sengaja menunda kewajibannya.
Rasulullah SAW bersabda:
مَطْلُ الْغَنِيِّ ظُلْمٌ
“Menunda pembayaran utang oleh orang yang mampu adalah kezaliman.”
Hadis tersebut diriwayatkan dalam Shahih al-Bukhari dan Shahih Muslim.
Namun, persoalan keterlambatan tidak bisa dilihat hanya dari satu sisi.
Orang yang sengaja menunda pembayaran padahal mampu tentu berbeda dengan seseorang yang mengalami kesulitan keuangan dan benar-benar tidak mampu memenuhi kewajibannya.
Al-Qur’an bahkan memberikan kelonggaran kepada pihak yang sedang berada dalam kesulitan membayar utang. Allah SWT berfirman dalam Surah Al-Baqarah ayat 280:
وَإِنْ كَانَ ذُو عُسْرَةٍ فَنَظِرَةٌ إِلَىٰ مَيْسَرَةٍ
“Dan jika orang yang berutang itu dalam kesulitan, maka berilah tenggang waktu sampai dia memperoleh kelapangan.”
Karena itu, fiqih muamalat tidak hanya berbicara tentang angka pada tagihan. Ada pula unsur keadilan, tanggung jawab, kondisi pihak yang berutang, dan hak masing-masing pihak.
Apakah Semua Denda Paylater Berarti Riba?
Tidak bisa disimpulkan secara seragam.
Inilah bagian yang sering hilang dalam pembahasan populer mengenai paylater halal haram.
Dalam konteks pembiayaan syariah tertentu, terdapat konsep denda keterlambatan bagi nasabah yang mampu tetapi sengaja menunda pembayaran. Ketentuan tersebut mempunyai mekanisme tersendiri dan tidak boleh disamakan begitu saja dengan tambahan utang yang menjadi keuntungan pemberi pembiayaan.
Majelis Ulama Indonesia (MUI) menjelaskan bahwa dalam konteks akad syariah tertentu, denda keterlambatan dapat dikenakan kepada pihak yang mampu tetapi sengaja menunda pembayaran, dengan dana denda diperuntukkan bagi kepentingan sosial.
Selain itu, terdapat konsep ta’widh, yakni ganti rugi atas kerugian riil yang timbul akibat pelanggaran atau kelalaian dalam memenuhi akad.
Di sinilah perbedaan istilah menjadi penting.
Denda, ta’widh, bunga, biaya layanan, dan margin tidak boleh dicampur menjadi satu kategori hanya karena semuanya dapat membuat jumlah pembayaran terlihat lebih besar.
Mekanisme dan akadnya harus diperiksa terlebih dahulu.
Lima Hal yang Wajib Dicek Sebelum Memakai Paylater
Bagi masyarakat yang menggunakan layanan paylater, pemeriksaan sederhana dapat membantu menghindari persoalan di kemudian hari.
Pertama, cek akadnya.
Jangan hanya membaca promosi. Pahami jenis transaksi dan hubungan hukum antara pengguna dengan penyedia layanan.
Kedua, cek total pembayaran.
Jangan terpaku pada angka cicilan bulanan. Hitung seluruh kewajiban sampai lunas.
Ketiga, cek aturan keterlambatan.
Cari tahu apakah terdapat denda, berapa besarannya, kapan mulai berlaku, dan bagaimana mekanisme penghitungannya.
Keempat, cek mekanisme produk syariah.
Jika sebuah layanan mengklaim menggunakan prinsip syariah, pelajari akad serta mekanisme biaya dan dendanya.
Kelima, cek kemampuan membayar.
Jangan menggunakan fasilitas pembayaran tertunda hanya karena proses transaksinya terasa mudah.
Langkah terakhir justru sering terlupakan.
Padahal, transaksi yang terlihat ringan ketika dilakukan dapat berubah menjadi beban ketika beberapa tagihan jatuh tempo secara bersamaan.
Kemudahan Digital Tidak Menghapus Prinsip Muamalah
Teknologi telah mengubah cara manusia bertransaksi.
Dulu orang membawa uang tunai. Kini pembayaran dapat dilakukan melalui aplikasi, kartu, dompet digital, QRIS, maupun layanan paylater.
Perubahan teknologi tersebut tidak otomatis mengubah prinsip dasar muamalah.
Kejelasan akad tetap penting. Kerelaan para pihak tetap diperlukan. Kejujuran tetap menjadi prinsip. Unsur riba, gharar, penipuan, dan kezaliman tetap perlu dihindari.
Karena itu, mencari jawaban mengenai paylater halal haram tidak cukup dengan membaca satu potongan video atau satu unggahan media sosial.
Lihat akadnya.
Lihat total kewajibannya.
Lihat mekanisme biayanya.
Lihat aturan keterlambatannya.
Kemudian, jika masih terdapat persoalan, konsultasikan dengan ahli fiqih muamalat atau lembaga yang kompeten.
Jangan Tertipu oleh Kata “Praktis”
Paylater menawarkan satu hal yang sangat menggoda: beli sekarang, bayar kemudian.
Persoalannya, kemudahan pembayaran tidak berarti kewajiban menjadi lebih ringan.
Justru karena terasa praktis, pengguna perlu lebih disiplin membaca syarat transaksi.
Jangan sampai keputusan membeli lahir dari kemampuan membayar cicilan hari ini, sementara kemampuan melunasi seluruh kewajiban bulan depan belum diperhitungkan.
Dalam muamalah, kemampuan membayar merupakan bagian penting dari tanggung jawab.
Doa untuk mendapatkan rezeki boleh terus dipanjatkan. Ikhtiar juga harus berjalan. Demikian pula ketika seseorang memiliki utang, kewajiban membayarnya tidak hilang hanya karena transaksi dilakukan melalui aplikasi.
Paylater boleh membuat proses pembayaran terasa sederhana, tetapi hukum muamalah tidak sesederhana tombol “Bayar Sekarang”. Ketika keterlambatan membuat tagihan bertambah, jangan hanya bertanya berapa dendanya. Tanyakan akadnya, sumber tambahannya, mekanismenya, dan untuk apa dana itu digunakan. Sebab dalam urusan utang, angka yang terlihat kecil di layar ponsel tetap membawa tanggung jawab yang besar. (Red)
Catatan: Artikel ini merupakan kajian edukatif dari perspektif fiqih muamalat, bukan fatwa hukum yang mengikat. Status syariah suatu produk perlu dilihat berdasarkan akad, struktur biaya, mekanisme denda, serta ketentuan produk masing-masing.
- Penulis: redaktur