Mudharabah dan Musyarakah: Apa Bedanya dalam Islam?
- account_circle redaktur
- calendar_month Sabtu, 24 Okt 2026
- visibility 52
- comment 0 komentar
- print Cetak
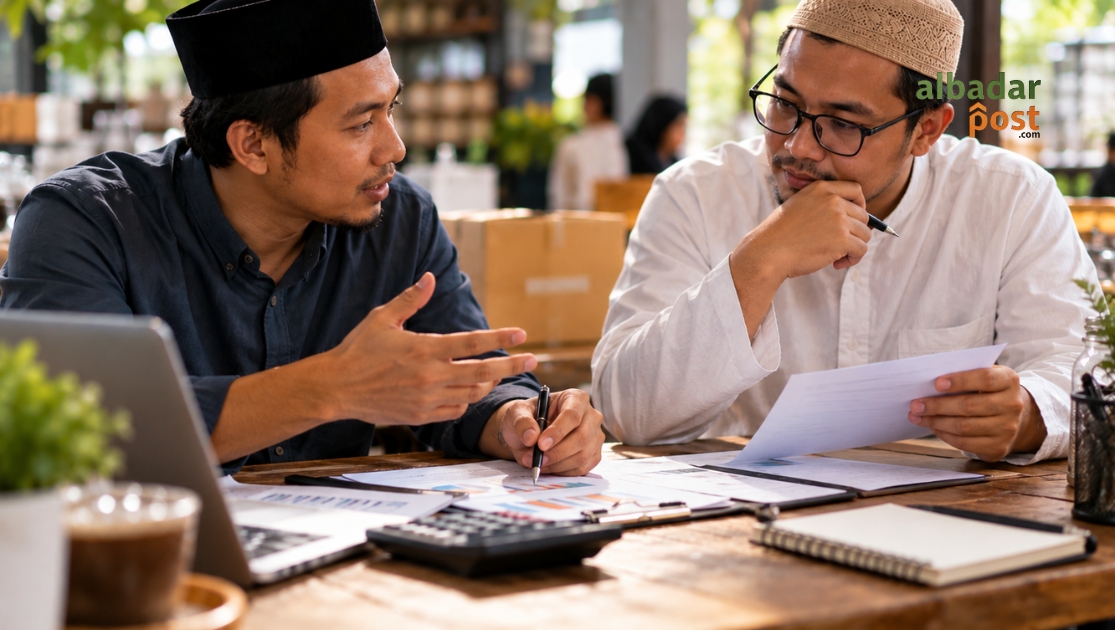
Ilustrasi kerja sama usaha dengan akad mudharabah dan musyarakah, meliputi modal, keuntungan, dan risiko usaha.
info Atur ukuran teks artikel ini untuk mendapatkan pengalaman membaca terbaik.
albadarpost.com, HIKMAH — Mudharabah dan musyarakah merupakan dua akad kerja sama usaha dalam Islam yang mengatur kontribusi modal, pembagian keuntungan, dan tanggung jawab ketika bisnis mengalami kerugian. Meski sama-sama menggunakan prinsip bagi hasil, keduanya memiliki ketentuan berbeda. Karena itu, memahami perbedaan mudharabah dan musyarakah penting bagi pemilik modal, pengelola usaha, maupun calon mitra bisnis sebelum menyepakati kerja sama.
Persoalan paling krusial bukan hanya berapa keuntungan yang akan diperoleh. Ketika usaha merugi, para pihak juga perlu mengetahui siapa yang menanggung kerugian dan dalam kondisi apa pengelola harus bertanggung jawab. Kejelasan akad sejak awal dapat membantu mencegah perselisihan sekaligus melindungi hak setiap pihak.
Apa Itu Mudharabah dan Musyarakah?
Mudharabah adalah akad kerja sama ketika satu pihak menyediakan modal, sedangkan pihak lain mengelola usaha. Pemilik modal disebut shahibul maal, sementara pengelola usaha disebut mudharib. Keduanya menyepakati nisbah atau proporsi pembagian keuntungan sebelum usaha berjalan.
Sebaliknya, musyarakah merupakan akad kerja sama antara dua pihak atau lebih yang masing-masing menyertakan modal. Para mitra menjalankan usaha berdasarkan kesepakatan, kemudian membagi keuntungan sesuai nisbah yang disepakati dalam akad.
Perbedaan mendasarnya terletak pada kontribusi modal. Dalam mudharabah, modal berasal dari pemilik modal, sedangkan dalam musyarakah para mitra sama-sama memberikan kontribusi modal. Otoritas Jasa Keuangan (OJK) menjelaskan kedua akad tersebut dalam konteks keuangan syariah.
Apa Landasan Syariah Kedua Akad?
Al-Qur’an, Surah An-Nisa ayat 29:
يٰٓاَيُّهَا الَّذِيْنَ اٰمَنُوْا لَا تَأْكُلُوْٓا اَمْوَالَكُمْ بَيْنَكُمْ بِالْبَاطِلِ اِلَّآ اَنْ تَكُوْنَ تِجَارَةً عَنْ تَرَاضٍ مِّنْكُمْ
melarang umat Islam mengambil harta orang lain dengan cara yang batil dan membolehkan perdagangan yang berlangsung atas dasar kerelaan para pihak.
Ayat tersebut memberikan prinsip umum bahwa transaksi harus berlangsung secara sah dan atas dasar persetujuan. Namun, ayat ini tidak menyebut istilah mudharabah atau musyarakah secara khusus. Ketentuan teknis kedua akad dijelaskan lebih lanjut melalui fikih muamalat dan pedoman transaksi syariah.
Dalam praktik keuangan syariah Indonesia, Fatwa DSN-MUI Nomor 07/DSN-MUI/IV/2000 membahas pembiayaan mudharabah, sedangkan Fatwa DSN-MUI Nomor 08/DSN-MUI/IV/2000 membahas pembiayaan musyarakah. Keduanya menjadi rujukan penting untuk memahami prinsip dan ketentuan akad tersebut dalam pembiayaan syariah.
Perbedaan Modal, Keuntungan, dan Kerugian
Ada tiga unsur utama yang perlu diperiksa sebelum seseorang memilih akad kerja sama.
Pertama, kontribusi modal. Dalam mudharabah, pemilik modal menyediakan modal usaha, sedangkan pengelola menjalankan kegiatan bisnis dengan keahlian dan tenaganya. Dalam musyarakah, setiap mitra menyertakan modal sesuai kesepakatan.
Kedua, pembagian keuntungan. Kedua akad menggunakan nisbah yang disepakati sejak awal. Nisbah menunjukkan proporsi keuntungan usaha, bukan jaminan nominal keuntungan tetap tanpa memperhatikan hasil usaha. Oleh karena itu, para pihak harus menetapkan cara menghitung keuntungan secara jelas dalam perjanjian.
Ketiga, penanggungan kerugian. Dalam mudharabah, kerugian usaha yang bukan akibat kesalahan pengelola pada prinsipnya menjadi tanggungan pemilik modal. Pengelola menanggung risiko kehilangan tenaga dan waktu yang telah dicurahkan. Namun, pengelola dapat dimintai pertanggungjawaban apabila kerugian timbul akibat kelalaian, kesengajaan, kecurangan, atau pelanggaran akad.
Sementara itu, dalam musyarakah, kerugian finansial pada prinsipnya ditanggung para mitra sesuai porsi modal masing-masing. Dengan demikian, nisbah keuntungan tidak otomatis menjadi dasar pembagian kerugian. Kedua hal tersebut memiliki ketentuan yang berbeda.
Contoh Mudharabah dan Musyarakah dalam Usaha
Bayangkan seorang pemilik modal ingin membuka usaha makanan. Ia menyediakan Rp20 juta, sedangkan mitranya mengelola produksi, pembelian bahan, dan penjualan. Keduanya menyepakati akad mudharabah dengan nisbah keuntungan 60:40.
Angka tersebut hanya ilustrasi, bukan ketentuan baku yang diwajibkan syariat. Jika usaha menghasilkan keuntungan yang dapat dibagikan, kedua pihak membaginya sesuai nisbah dalam akad. Namun, jika usaha mengalami kerugian biasa tanpa kelalaian pengelola, pemilik modal menanggung kerugian finansial tersebut.
Berbeda halnya jika dua orang masing-masing menyertakan Rp10 juta untuk membuka usaha makanan bersama. Mereka dapat menggunakan akad musyarakah. Karena kontribusi modal keduanya sama besar, kerugian finansial pada prinsipnya ditanggung sesuai porsi modal yang sama, sepanjang tidak terdapat faktor lain seperti kelalaian atau pelanggaran akad yang memengaruhi pertanggungjawaban.
Contoh ini memperlihatkan bahwa pilihan akad harus mengikuti kondisi nyata usaha. Para pihak tidak cukup hanya memilih nama akad yang terdengar sesuai syariah, tetapi juga perlu memastikan pelaksanaannya memenuhi ketentuan.
Apa yang Harus Diperiksa Sebelum Menandatangani Akad?
Sebelum memulai kerja sama, para pihak perlu menjelaskan jumlah dan bentuk modal, jenis usaha, kewenangan pengelola, nisbah keuntungan, serta cara menghitung dan melaporkan hasil usaha.
Selain itu, sepakati mekanisme penanganan kerugian, penyelesaian perselisihan, pengakhiran kerja sama, dan pengembalian modal sesuai karakter akad. Hindari janji keuntungan nominal tetap yang tidak bergantung pada hasil usaha tanpa menilai kesesuaiannya dengan prinsip syariah.
Untuk transaksi bernilai besar atau melibatkan banyak pihak, mintalah penelaahan ahli fikih muamalat dan penasihat hukum yang kompeten. Sebab, nama akad saja tidak otomatis membuat transaksi sesuai syariah. Isi perjanjian dan pelaksanaannya juga harus memenuhi ketentuan yang berlaku.
Pembaca bisa juga membaca artikel Akad dalam Islam: Syarat Sah dan Contohnya di AlbadarPost.
Memilih Akad Harus Sesuai dengan Realitas Usaha
Mudharabah dan musyarakah sama-sama menyediakan kerangka kerja sama usaha dalam ekonomi Islam. Namun, keduanya berbeda dalam kontribusi modal dan penanggungan kerugian. Mudharabah memisahkan peran pemilik modal dan pengelola, sedangkan musyarakah melibatkan para mitra yang sama-sama menyertakan modal.
Sebelum menyetujui kerja sama, pahami isi akad, hitung risiko, dan pastikan setiap pihak mengetahui tanggung jawabnya.
Keuntungan boleh menjadi tujuan bersama, tetapi kejelasan akad adalah perlindungan pertama bagi semua pihak. (Red)
- Penulis: redaktur