Riba Adalah Apa? Ini Bedanya dengan Jual Beli
- account_circle redaktur
- calendar_month Rabu, 7 Okt 2026
- visibility 54
- comment 0 komentar
- print Cetak

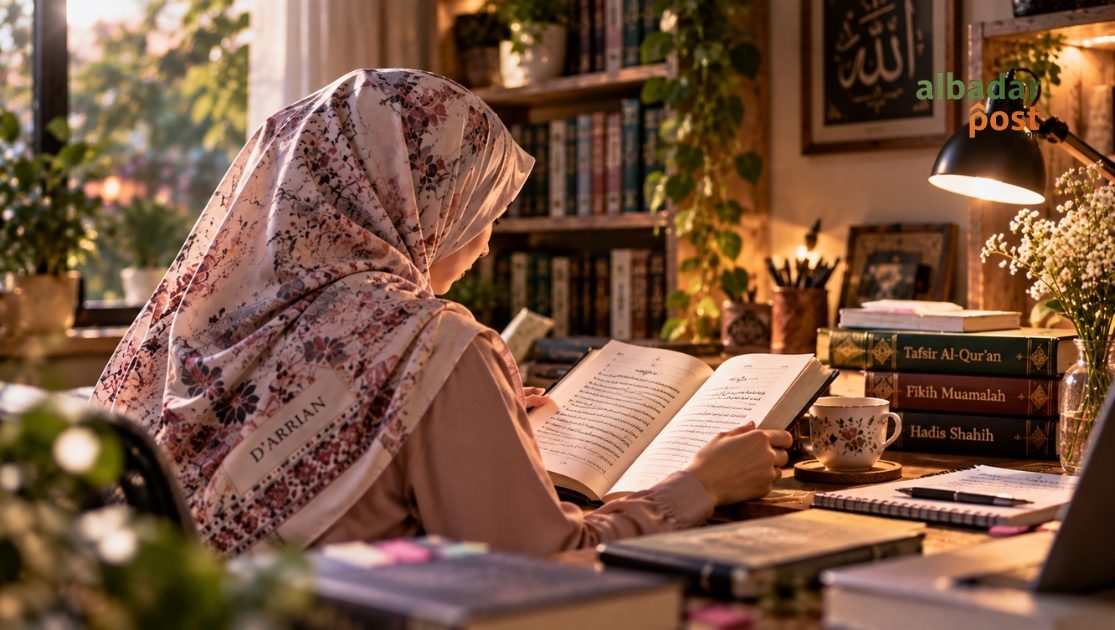
Ilustrasi seseorang sedang membaca Kajian Islam tentang riba dan jual beli dalam perspektif fikih muamalat Islam.
info Atur ukuran teks artikel ini untuk mendapatkan pengalaman membaca terbaik.
albadarpost.com, HIKMAH – Riba adalah tambahan tertentu dalam transaksi yang dilarang syariat. Namun, tidak setiap tambahan atau keuntungan dalam transaksi otomatis disebut riba. Dalam fikih muamalat, akad, objek, dan mekanisme transaksi menjadi bagian penting untuk menentukan hukumnya.
Karena itu, memahami riba tidak cukup hanya dengan melihat apakah ada uang tambahan dalam sebuah transaksi. Jual beli juga menghasilkan keuntungan, sementara utang dapat melibatkan pembayaran lebih. Keduanya tidak bisa langsung disamakan.
Lalu, apa perbedaan riba dan jual beli?
Apa Itu Riba dalam Islam?
Secara sederhana, riba berkaitan dengan tambahan yang dilarang syariat dalam transaksi tertentu. Pembahasannya tidak hanya menyangkut utang, tetapi juga pertukaran barang-barang tertentu yang memiliki ketentuan khusus dalam fikih.
Al-Qur’an memberikan pembeda yang tegas antara jual beli dan riba. Dalam QS Al-Baqarah ayat 275, Allah menyatakan bahwa jual beli dihalalkan, sedangkan riba diharamkan.
Kemudian dalam QS Al-Baqarah ayat 278–279, orang-orang beriman diperintahkan meninggalkan sisa riba dan ditegaskan prinsip pengembalian pokok harta dalam konteks tersebut.
Artinya, riba memiliki posisi khusus dalam hukum muamalat dan tidak dapat disamakan begitu saja dengan keuntungan perdagangan.
Mengapa Keuntungan Jual Beli Bukan Otomatis Riba?
Misalnya, seseorang membeli sebuah barang seharga Rp100 ribu. Barang tersebut kemudian dijual kembali seharga Rp120 ribu.
Ada tambahan Rp20 ribu.
Namun, tambahan tersebut tidak otomatis menjadi riba, karena transaksi yang terjadi adalah jual beli. Penjual memperoleh keuntungan dari pertukaran barang dengan harga yang disepakati.
Tentu saja, contoh tersebut mengandaikan bahwa akad, barang, harga, dan mekanisme transaksinya memenuhi ketentuan syariat.
Hal ini berbeda dengan seseorang yang memberikan pinjaman Rp100 ribu dengan persyaratan bahwa penerima pinjaman harus mengembalikan Rp120 ribu hanya karena adanya tambahan yang dipersyaratkan atas pinjaman tersebut.
Nominal tambahannya sama-sama Rp20 ribu. Namun, struktur akadnya berbeda.
Di sinilah pentingnya memahami fikih muamalat secara lebih teliti.
Riba Tidak Hanya Berkaitan dengan Utang
Pembahasan riba juga terdapat dalam hadis Nabi Muhammad ﷺ mengenai pertukaran sejumlah komoditas tertentu.
Dalam hadis yang diriwayatkan Muslim, emas dengan emas, perak dengan perak, gandum dengan gandum, jelai dengan jelai, kurma dengan kurma, dan garam dengan garam memiliki ketentuan tertentu dalam pertukarannya.
Untuk barang yang sejenis, terdapat ketentuan kesetaraan dan serah-terima langsung. Jika jenisnya berbeda, pertukaran dapat dilakukan dengan ketentuan yang berbeda pula, termasuk persoalan serah-terima.
Karena itu, pembahasan riba dalam fikih tidak sesederhana rumus:
“Ada tambahan berarti riba.”
Ada konteks akad dan mekanisme yang harus diperiksa.
Bagaimana Membedakan Riba dan Jual Beli?
Setidaknya ada beberapa pertanyaan yang perlu diperhatikan sebelum menentukan hukum sebuah transaksi.
Pertama, apa akadnya?
Apakah transaksi tersebut merupakan jual beli, pinjaman, sewa, kerja sama, atau akad lainnya?
Kedua, dari mana keuntungan atau tambahan itu muncul?
Apakah berasal dari keuntungan jual beli barang atau merupakan tambahan yang dipersyaratkan dalam pinjaman?
Ketiga, apa objek transaksinya?
Dalam fikih, jenis barang tertentu dapat memiliki ketentuan khusus terkait pertukaran.
Keempat, bagaimana mekanisme pembayarannya?
Harga tunai, cicilan, penundaan pembayaran, denda, biaya, dan ketentuan lainnya perlu dilihat berdasarkan akad yang digunakan.
Karena itu, istilah seperti margin, bunga, biaya, keuntungan, cicilan, atau denda tidak cukup digunakan sendirian untuk menentukan hukum sebuah transaksi.
Jangan Menentukan Hukum Hanya dari Nama Produknya
Perkembangan ekonomi modern membuat bentuk transaksi semakin beragam.
Ada kredit, pembiayaan, paylater, kartu kredit, marketplace, cicilan, hingga berbagai model pembayaran digital.
Karena itu, menyebut sebuah produk “halal” atau “riba” hanya berdasarkan namanya berisiko menghasilkan kesimpulan yang terlalu cepat.
Yang perlu diperiksa adalah akad yang digunakan, pihak-pihak yang terlibat, objek transaksi, sumber keuntungan, serta mekanisme pembayaran dan kewajibannya.
Untuk transaksi tertentu, pembahasan juga dapat berbeda berdasarkan struktur akad dan pandangan ulama yang digunakan. Karena itu, persoalan fikih muamalat sebaiknya dibahas secara spesifik, bukan dengan generalisasi.
Mengapa Riba Harus Dipahami dengan Teliti?
Larangan riba bukan berarti Islam melarang seseorang memperoleh keuntungan.
Islam mengakui jual beli dan aktivitas ekonomi yang dilakukan melalui cara yang dibenarkan syariat. Yang menjadi persoalan adalah ketika transaksi masuk ke dalam bentuk yang dilarang.
Karena itu, memahami riba membutuhkan lebih dari sekadar mencari kata “tambahan” dalam sebuah transaksi.
Akad menentukan konteks. Mekanisme menjelaskan bagaimana transaksi berjalan. Dalil menjadi dasar penilaiannya.
Dengan cara itu, pembahasan riba menjadi lebih ilmiah sekaligus lebih bertanggung jawab.
Riba bukan sekadar soal ada atau tidak adanya tambahan. Dalam fikih muamalat, akad, objek, dan mekanisme transaksi harus diperiksa sebelum sebuah transaksi dinilai.
Keuntungan dalam jual beli tidak otomatis menjadi riba. Sebaliknya, transaksi yang menggunakan nama modern atau istilah seperti “biaya” dan “margin” juga tidak cukup dinilai hanya berdasarkan namanya.
Karena itu, sebelum menyebut sebuah transaksi sebagai riba, pahami terlebih dahulu akad apa yang digunakan, dari mana tambahan tersebut muncul, dan bagaimana mekanisme transaksinya.
Riba bukan sekadar persoalan angka. Ia adalah persoalan akad, mekanisme, dan batas yang ditetapkan syariat. Memahami perbedaannya adalah langkah pertama agar muamalat tidak hanya menguntungkan, tetapi juga benar. (Red)
- Penulis: redaktur